Domain gastronomie-servietten.de kaufen?
Wir ziehen mit dem Projekt
gastronomie-servietten.de um.
Sind Sie am Kauf der Domain
gastronomie-servietten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gastronomie-servietten.de kaufen?
Sind Aktien Umlaufvermögen?
Nein, Aktien sind kein Umlaufvermögen. Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Geld umgewandelt werden können, wie z.B. Bargeld, Forderungen oder Vorräte. Aktien hingegen repräsentieren Eigentumsanteile an einem Unternehmen und werden in der Regel langfristig gehalten, um von Dividenden oder Kursgewinnen zu profitieren. Sie sind daher eher als langfristige Investitionen anzusehen und gehören nicht zum Umlaufvermögen eines Unternehmens. **
Sind Handelswaren Umlaufvermögen?
Ja, Handelswaren gelten als Umlaufvermögen, da sie dazu bestimmt sind, innerhalb eines Jahres verkauft zu werden und somit in einen liquiden Zustand umgewandelt werden können. Umlaufvermögen sind alle Vermögensgegenstände, die kurzfristig in Geld umgewandelt werden können, um den laufenden Geschäftsbetrieb aufrechtzuerhalten. Handelswaren werden in der Bilanz unter den Umlaufvermögenswerten ausgewiesen, da sie einen wichtigen Bestandteil des operativen Geschäfts darstellen. Durch den Verkauf von Handelswaren wird Liquidität generiert, um laufende Kosten zu decken und Gewinne zu erzielen. **

Ähnliche Suchbegriffe für Umlaufvermögen
Top-Angebote
Produkte zum Begriff Umlaufvermögen:
-
Bewertung von Vermögensgegenständen in der laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch von Moritz Wenninger,Bewertung Von Vermögensgegenständen In Der Laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch Von Moritz Wenninger, Grin, 978-3-656-66591-5, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gläser, Martin: MedienmanagementMedienmanagement , Dieses Handbuch behandelt in übersichtlicher Weise das gesamte Themenfeld des Medienmanagements, wobei es besonderen Wert auf eine ganzheitliche und umfassende Sichtweise legt. Es versteht sich als Einführungswerk in das Medienmanagement aus betriebswirtschaftlicher Sicht, stellt dabei aber immer wieder Bezüge zur Kommunikations- und Medienwissenschaft her. Der Stoff ist in neun Kapitel gegliedert, die jeweils eine in sich geschlossene Einheit bilden. Ziel ist es, den Nutzerinnen und Nutzern eine kompakte, anschauliche und mit vielen Beispielen und Grafiken angereicherte Darstellung zu bieten. Das Buch eignet sich gleichermaßen für Studierende, Akademiker und Praktiker. Die Thematik gliedert sich in drei große Teile: Teil A: Begriffliche und methodische Grundlagen Teil B: Zentrale Charakteristika von Medienunternehmen Teil C: Führung und Steuerung von Medienunternehmen Teil A beschreibt die methodischen Grundlagen des Medienmanagements als Disziplin, wobei dem systemtheoretischen Ansatz des St. Galler Management-Modells eine Leitfunktion zugewiesen wird. Teil B beleuchtet die Charakteristika von Medienunternehmen mit ihren Leistungen, ihrem Umfeld und ihren Teilsystemen, ergänzt um das betriebswirtschaftliche Abbild eines Medienunternehmens mit Blick auf die Finanzierung und das interne und externe Rechnungswesen. Teil C behandelt ausführlich die Fragen der Führung und Steuerung von Medienunternehmen aus dem Blickwinkel des normativen, strategischen und operativen Managements. Dem Ansatz des Lehrbuchs folgend wird dem Konzept der ganzheitlichen Steuerung besondere Beachtung geschenkt. Geworben wird auch für ein Verständnis von Medienmanagement, das in gesellschaftlicher Verantwortung steht. Prof. Dr. Martin Gläser ist Professor für Medienwirtschaft und Medienmanagement an der Hochschule der Medien Stuttgart. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20210609, Produktform: Leinen, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Gläser, Martin, Auflage: 21004, Auflage/Ausgabe: 4. Auflage, Keyword: Medien; Medienunternehmen; Unternehmensführung; Kommunikation; Medienrecht; Stretegie; Steuerung, Fachschema: Medienmanagement~Medientheorie~Medienwissenschaft, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Industrien und Branchen, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Medienwissenschaften, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 874, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 243, Breite: 186, Höhe: 55, Gewicht: 1782, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800647651 9783800637621 9783800629886, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 41495649,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Serviettenhalter Besteck Metall schwarzServiettenhalter „Besteck“ – Stilvolle Tischdekoration mit modernem Design Der Serviettenhalter „Besteck“ verbindet Funktionalität mit einem dekorativen Look und sorgt für einen stilvoll gedeckten Tisch. Das moderne Besteck-Motiv macht ihn zu einem besonderen Blickfang und passt hervorragend in Küchen, Esszimmer oder auf den gedeckten Tisch bei Familienfeiern und besonderen Anlässen. Gefertigt aus robustem Metall mit einer mattschwarzen Oberfläche überzeugt der Serviettenhalter durch seine zeitlose Optik und seine stabile Ausführung. Servietten bleiben ordentlich aufbewahrt und sind jederzeit griffbereit – ideal für den täglichen Gebrauch sowie für Grillabende, Buffets oder festliche Tischdekorationen. Durch sein dekoratives Design fügt sich der Serviettenhalter harmonisch in moderne, industrielle oder klassische Einrichtungsstile ein und setzt stilvolle Akzente auf jedem Esstisch. Produktdetails: Produktart: Serviettenhalter Modell: Besteck Motiv: Besteck Material: Metall Oberfläche: Matt Farbe: Schwarz Maße: ca. 4,5 × 13,5 × 9,5 cm Stabile und langlebige Ausführung Ideal für Küche, Esszimmer und festlich gedeckte Tische8,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Saldenbestätigung als Prüfungstechnik für Forderungen aus Lieferungen und Leistungen im Umlaufvermögen, Taschenbuch von René Marks, GRIN,Saldenbestätigung Als Prüfungstechnik Für Forderungen Aus Lieferungen Und Leistungen Im Umlaufvermögen, Taschenbuch Von René Marks, Grin, 978-3-656-45410-6, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist der Warenbestand Umlaufvermögen?
Ist der Warenbestand Umlaufvermögen? Ja, der Warenbestand wird als Umlaufvermögen betrachtet, da er dazu bestimmt ist, innerhalb eines Jahres verkauft zu werden und somit in den laufenden Geschäftsprozessen des Unternehmens zirkuliert. Umlaufvermögen umfasst alle kurzfristigen Vermögenswerte, die schnell in Bargeld umgewandelt werden können, um die laufenden Betriebskosten zu decken. Der Warenbestand ist ein wichtiger Bestandteil des Umlaufvermögens, da er direkt zur Generierung von Umsätzen und Gewinnen beiträgt. Unternehmen müssen ihren Warenbestand effizient verwalten, um sicherzustellen, dass er sich schnell bewegt und nicht zu Lagerbeständen führt. **
-
Was ist kurzfristiges Umlaufvermögen?
Was ist kurzfristiges Umlaufvermögen? Kurzfristiges Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Bargeld umgewandelt werden können oder für kurzfristige Geschäftsaktivitäten verwendet werden. Dazu gehören beispielsweise Bargeld, Forderungen, Vorräte und kurzfristige Investitionen. Kurzfristiges Umlaufvermögen ist wichtig für die Liquidität eines Unternehmens, da es die Fähigkeit des Unternehmens widerspiegelt, kurzfristige Verbindlichkeiten zu begleichen. Unternehmen müssen sicherstellen, dass sie über ausreichend kurzfristiges Umlaufvermögen verfügen, um ihren laufenden Betrieb aufrechtzuerhalten. **
-
Kann Umlaufvermögen abgeschrieben werden?
Kann Umlaufvermögen abgeschrieben werden? Umlaufvermögen wie Vorräte, Forderungen oder liquide Mittel werden in der Regel nicht abgeschrieben, da sie kurzfristig in Geld umgewandelt werden können. Sie werden stattdessen zu ihrem niedrigeren beizulegenden Zeitwert bewertet. Langfristige Vermögenswerte wie Anlagevermögen hingegen können abgeschrieben werden, um ihren Wertverlust über die Nutzungsdauer hinweg anzuerkennen. Die Abschreibung von Umlaufvermögen ist daher unüblich, da es sich um schnell veräußerbare Vermögenswerte handelt. **
-
Was ist Umlaufvermögen Beispiele?
Was ist Umlaufvermögen Beispiele? Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Geld umgewandelt werden können oder für den laufenden Betrieb eines Unternehmens verwendet werden. Beispiele für Umlaufvermögen sind Bargeld, Forderungen aus Lieferungen und Leistungen, Vorräte, kurzfristige Wertpapiere und Bankguthaben. Diese Vermögenswerte sind wichtig, um die Liquidität und den reibungslosen Geschäftsbetrieb eines Unternehmens sicherzustellen. Es ist wichtig, dass Unternehmen ihr Umlaufvermögen effizient verwalten, um finanzielle Engpässe zu vermeiden und ihre kurzfristigen Verbindlichkeiten zu decken. **
Wird das Umlaufvermögen abgeschrieben?
Nein, das Umlaufvermögen wird in der Regel nicht abgeschrieben. Es handelt sich dabei um Vermögenswerte, die kurzfristig in Geld umgewandelt werden können, wie z.B. Vorräte, Forderungen oder liquide Mittel. Diese Vermögenswerte werden in der Bilanz zum Nennwert oder zu niedrigeren beizulegenden Zeitwerten ausgewiesen, aber nicht abgeschrieben. Die Abschreibung von Vermögenswerten ist in der Regel für langfristige Vermögenswerte wie Sachanlagen oder immaterielle Vermögenswerte vorgesehen, die über einen längeren Zeitraum genutzt werden und an Wert verlieren. **
Sind Aktien Anlagevermögen oder Umlaufvermögen?
Sind Aktien Anlagevermögen oder Umlaufvermögen? Diese Frage hängt davon ab, wie die Aktien gehalten werden. Wenn Aktien langfristig gehalten werden und nicht für den Handel bestimmt sind, werden sie in der Regel als Anlagevermögen betrachtet. In diesem Fall dienen sie dazu, langfristige Renditen zu erzielen. Wenn Aktien jedoch für den kurzfristigen Handel gehalten werden, werden sie als Umlaufvermögen betrachtet, da sie schnell in Bargeld umgewandelt werden können. Es ist wichtig, die Art und den Zweck des Aktienbesitzes zu berücksichtigen, um zu bestimmen, ob sie als Anlagevermögen oder Umlaufvermögen klassifiziert werden. **
Top-Angebote
Produkte zum Begriff Umlaufvermögen:
-
Tischläufer OTTO HOME "Sebastien", grün, B:40cm L:140cm, Polyester, Tischdecken, 40x140, Leinenoptik, Tischdekoration, Tischläufer, TischbandVerleihe Deinem Zuhause mit dem eleganten Tischläufer "Sébastien" von Otto Home eine stilvolle Note. Seine hochwertige Leinenstruktur und die zeitlose, einfarbige Gestaltung machen ihn zum perfekten Accessoire für Dein Esszimmer oder als dekoratives...16,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bewertung von Vermögensgegenständen in der laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch von Moritz Wenninger,Bewertung Von Vermögensgegenständen In Der Laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch Von Moritz Wenninger, Grin, 978-3-656-66591-5, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gläser, Martin: MedienmanagementMedienmanagement , Dieses Handbuch behandelt in übersichtlicher Weise das gesamte Themenfeld des Medienmanagements, wobei es besonderen Wert auf eine ganzheitliche und umfassende Sichtweise legt. Es versteht sich als Einführungswerk in das Medienmanagement aus betriebswirtschaftlicher Sicht, stellt dabei aber immer wieder Bezüge zur Kommunikations- und Medienwissenschaft her. Der Stoff ist in neun Kapitel gegliedert, die jeweils eine in sich geschlossene Einheit bilden. Ziel ist es, den Nutzerinnen und Nutzern eine kompakte, anschauliche und mit vielen Beispielen und Grafiken angereicherte Darstellung zu bieten. Das Buch eignet sich gleichermaßen für Studierende, Akademiker und Praktiker. Die Thematik gliedert sich in drei große Teile: Teil A: Begriffliche und methodische Grundlagen Teil B: Zentrale Charakteristika von Medienunternehmen Teil C: Führung und Steuerung von Medienunternehmen Teil A beschreibt die methodischen Grundlagen des Medienmanagements als Disziplin, wobei dem systemtheoretischen Ansatz des St. Galler Management-Modells eine Leitfunktion zugewiesen wird. Teil B beleuchtet die Charakteristika von Medienunternehmen mit ihren Leistungen, ihrem Umfeld und ihren Teilsystemen, ergänzt um das betriebswirtschaftliche Abbild eines Medienunternehmens mit Blick auf die Finanzierung und das interne und externe Rechnungswesen. Teil C behandelt ausführlich die Fragen der Führung und Steuerung von Medienunternehmen aus dem Blickwinkel des normativen, strategischen und operativen Managements. Dem Ansatz des Lehrbuchs folgend wird dem Konzept der ganzheitlichen Steuerung besondere Beachtung geschenkt. Geworben wird auch für ein Verständnis von Medienmanagement, das in gesellschaftlicher Verantwortung steht. Prof. Dr. Martin Gläser ist Professor für Medienwirtschaft und Medienmanagement an der Hochschule der Medien Stuttgart. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20210609, Produktform: Leinen, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Gläser, Martin, Auflage: 21004, Auflage/Ausgabe: 4. Auflage, Keyword: Medien; Medienunternehmen; Unternehmensführung; Kommunikation; Medienrecht; Stretegie; Steuerung, Fachschema: Medienmanagement~Medientheorie~Medienwissenschaft, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Industrien und Branchen, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Medienwissenschaften, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 874, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 243, Breite: 186, Höhe: 55, Gewicht: 1782, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800647651 9783800637621 9783800629886, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 41495649,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Aktien Umlaufvermögen?
Nein, Aktien sind kein Umlaufvermögen. Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Geld umgewandelt werden können, wie z.B. Bargeld, Forderungen oder Vorräte. Aktien hingegen repräsentieren Eigentumsanteile an einem Unternehmen und werden in der Regel langfristig gehalten, um von Dividenden oder Kursgewinnen zu profitieren. Sie sind daher eher als langfristige Investitionen anzusehen und gehören nicht zum Umlaufvermögen eines Unternehmens. **
-
Sind Handelswaren Umlaufvermögen?
Ja, Handelswaren gelten als Umlaufvermögen, da sie dazu bestimmt sind, innerhalb eines Jahres verkauft zu werden und somit in einen liquiden Zustand umgewandelt werden können. Umlaufvermögen sind alle Vermögensgegenstände, die kurzfristig in Geld umgewandelt werden können, um den laufenden Geschäftsbetrieb aufrechtzuerhalten. Handelswaren werden in der Bilanz unter den Umlaufvermögenswerten ausgewiesen, da sie einen wichtigen Bestandteil des operativen Geschäfts darstellen. Durch den Verkauf von Handelswaren wird Liquidität generiert, um laufende Kosten zu decken und Gewinne zu erzielen. **
-
Ist der Warenbestand Umlaufvermögen?
Ist der Warenbestand Umlaufvermögen? Ja, der Warenbestand wird als Umlaufvermögen betrachtet, da er dazu bestimmt ist, innerhalb eines Jahres verkauft zu werden und somit in den laufenden Geschäftsprozessen des Unternehmens zirkuliert. Umlaufvermögen umfasst alle kurzfristigen Vermögenswerte, die schnell in Bargeld umgewandelt werden können, um die laufenden Betriebskosten zu decken. Der Warenbestand ist ein wichtiger Bestandteil des Umlaufvermögens, da er direkt zur Generierung von Umsätzen und Gewinnen beiträgt. Unternehmen müssen ihren Warenbestand effizient verwalten, um sicherzustellen, dass er sich schnell bewegt und nicht zu Lagerbeständen führt. **
-
Was ist kurzfristiges Umlaufvermögen?
Was ist kurzfristiges Umlaufvermögen? Kurzfristiges Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Bargeld umgewandelt werden können oder für kurzfristige Geschäftsaktivitäten verwendet werden. Dazu gehören beispielsweise Bargeld, Forderungen, Vorräte und kurzfristige Investitionen. Kurzfristiges Umlaufvermögen ist wichtig für die Liquidität eines Unternehmens, da es die Fähigkeit des Unternehmens widerspiegelt, kurzfristige Verbindlichkeiten zu begleichen. Unternehmen müssen sicherstellen, dass sie über ausreichend kurzfristiges Umlaufvermögen verfügen, um ihren laufenden Betrieb aufrechtzuerhalten. **
Ähnliche Suchbegriffe für Umlaufvermögen
-
Serviettenhalter Besteck Metall schwarzServiettenhalter „Besteck“ – Stilvolle Tischdekoration mit modernem Design Der Serviettenhalter „Besteck“ verbindet Funktionalität mit einem dekorativen Look und sorgt für einen stilvoll gedeckten Tisch. Das moderne Besteck-Motiv macht ihn zu einem besonderen Blickfang und passt hervorragend in Küchen, Esszimmer oder auf den gedeckten Tisch bei Familienfeiern und besonderen Anlässen. Gefertigt aus robustem Metall mit einer mattschwarzen Oberfläche überzeugt der Serviettenhalter durch seine zeitlose Optik und seine stabile Ausführung. Servietten bleiben ordentlich aufbewahrt und sind jederzeit griffbereit – ideal für den täglichen Gebrauch sowie für Grillabende, Buffets oder festliche Tischdekorationen. Durch sein dekoratives Design fügt sich der Serviettenhalter harmonisch in moderne, industrielle oder klassische Einrichtungsstile ein und setzt stilvolle Akzente auf jedem Esstisch. Produktdetails: Produktart: Serviettenhalter Modell: Besteck Motiv: Besteck Material: Metall Oberfläche: Matt Farbe: Schwarz Maße: ca. 4,5 × 13,5 × 9,5 cm Stabile und langlebige Ausführung Ideal für Küche, Esszimmer und festlich gedeckte Tische8,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Saldenbestätigung als Prüfungstechnik für Forderungen aus Lieferungen und Leistungen im Umlaufvermögen, Taschenbuch von René Marks, GRIN,Saldenbestätigung Als Prüfungstechnik Für Forderungen Aus Lieferungen Und Leistungen Im Umlaufvermögen, Taschenbuch Von René Marks, Grin, 978-3-656-45410-6, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
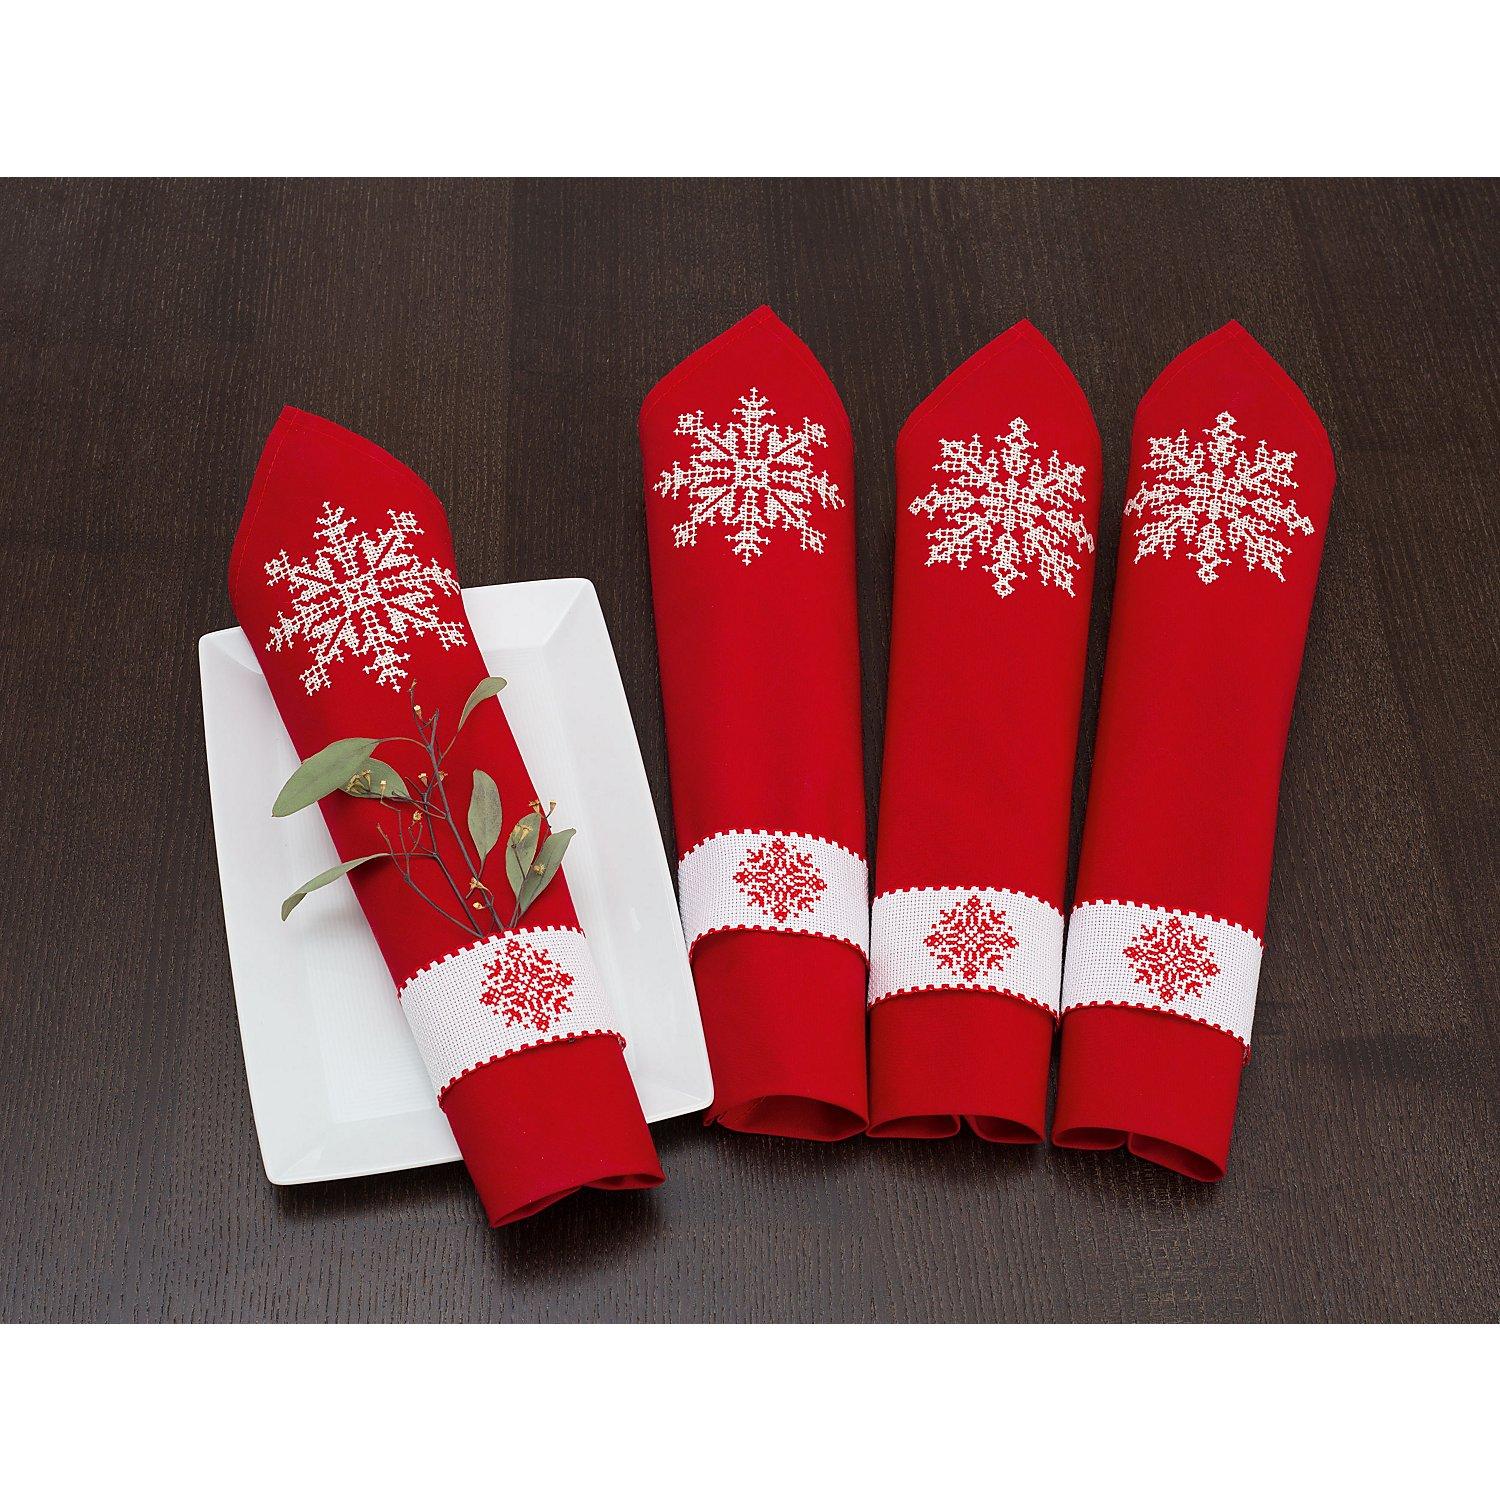
Serviettenringe & Servietten zum Besticken, 8-teiligServiettenringe & Servietten zum Besticken, 8-teilig, zum Besticken in Kreuzstich (ca. 6 Stiche/cm). Servietten vorgedruckt und fertig gesäumt, Serviettenringe aus Aida zum Besticken nach Zählvorlage (4 Servietten, 4 Serviettenringe). Komplettpackung: Anleitung, Zählvorlage, Garn, Sticknadel. Stofffarbe: Servietten rot, Aida weiß. Größe: Servietten 40 x 40 cm, Aidaband 5 x 20 cm . Material: Stoff und Garn 100 % Baumwolle.14,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Eisch, Servietten, 10 Carat Serviettenringe (2 Stk.)Setzen Sie edel glänzende Akzente auf dem stilvoll gedeckten Tisch! Der Serviettenring hält die kunstvoll gefaltete oder gerollte Serviette in Form und macht sie zum Blickfang. Die mit Glasdiamanten gefüllten und mit echtem Gold, Platin oder Kupfer beschichteten Serviettenringe aus brillantem Kristallglas werden in der Glashütte Eisch in reiner Handarbeit veredelt. Eine zusätzlich auf das Edelmetall aufgetragene Schutzschicht erhält den Glanz dauerhaft. Besonderheiten: - Kristallglas - Echtgoldbeschichtung - Handgefertigt Die Glashütte Eisch befindet sich vollständig in Familienbesitz und wird von der dritten Generation geführt. Julia Eisch und Eberhard Eisch bauen auf die vielfältigen Erfahrungen und das handwerkliche Wissen der Vergangenheit auf und richten das Unternehmen heute zu einem modernen und innovativen Glashersteller aus. Aussergewöhnliche Trinkgläser, formschöne Krüge und edle Karaffen, von Hand dekorierte Teller und Schalen inspirieren zu Gastlichkeit und Genuss. Hochwertige Glaskunstartikel und Dekoratives für den Wohnbereich erhalten durch sorgfältige handwerkliche Gestaltung ihren besonderen Charakter. Ofengefertigte Unikate schaffen ein einzigartiges Ambiente. Seit Jahrzehnten wird in der Glashütte Eisch in Frauenau brillantes Kristallglas von Hand mit echtem Gold und Platin bemalt – ein leiser Luxus, der jedem Raum kostbare Ästhetik verleiht.74,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Umlaufvermögen abgeschrieben werden?
Kann Umlaufvermögen abgeschrieben werden? Umlaufvermögen wie Vorräte, Forderungen oder liquide Mittel werden in der Regel nicht abgeschrieben, da sie kurzfristig in Geld umgewandelt werden können. Sie werden stattdessen zu ihrem niedrigeren beizulegenden Zeitwert bewertet. Langfristige Vermögenswerte wie Anlagevermögen hingegen können abgeschrieben werden, um ihren Wertverlust über die Nutzungsdauer hinweg anzuerkennen. Die Abschreibung von Umlaufvermögen ist daher unüblich, da es sich um schnell veräußerbare Vermögenswerte handelt. **
-
Was ist Umlaufvermögen Beispiele?
Was ist Umlaufvermögen Beispiele? Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Geld umgewandelt werden können oder für den laufenden Betrieb eines Unternehmens verwendet werden. Beispiele für Umlaufvermögen sind Bargeld, Forderungen aus Lieferungen und Leistungen, Vorräte, kurzfristige Wertpapiere und Bankguthaben. Diese Vermögenswerte sind wichtig, um die Liquidität und den reibungslosen Geschäftsbetrieb eines Unternehmens sicherzustellen. Es ist wichtig, dass Unternehmen ihr Umlaufvermögen effizient verwalten, um finanzielle Engpässe zu vermeiden und ihre kurzfristigen Verbindlichkeiten zu decken. **
-
Wird das Umlaufvermögen abgeschrieben?
Nein, das Umlaufvermögen wird in der Regel nicht abgeschrieben. Es handelt sich dabei um Vermögenswerte, die kurzfristig in Geld umgewandelt werden können, wie z.B. Vorräte, Forderungen oder liquide Mittel. Diese Vermögenswerte werden in der Bilanz zum Nennwert oder zu niedrigeren beizulegenden Zeitwerten ausgewiesen, aber nicht abgeschrieben. Die Abschreibung von Vermögenswerten ist in der Regel für langfristige Vermögenswerte wie Sachanlagen oder immaterielle Vermögenswerte vorgesehen, die über einen längeren Zeitraum genutzt werden und an Wert verlieren. **
-
Sind Aktien Anlagevermögen oder Umlaufvermögen?
Sind Aktien Anlagevermögen oder Umlaufvermögen? Diese Frage hängt davon ab, wie die Aktien gehalten werden. Wenn Aktien langfristig gehalten werden und nicht für den Handel bestimmt sind, werden sie in der Regel als Anlagevermögen betrachtet. In diesem Fall dienen sie dazu, langfristige Renditen zu erzielen. Wenn Aktien jedoch für den kurzfristigen Handel gehalten werden, werden sie als Umlaufvermögen betrachtet, da sie schnell in Bargeld umgewandelt werden können. Es ist wichtig, die Art und den Zweck des Aktienbesitzes zu berücksichtigen, um zu bestimmen, ob sie als Anlagevermögen oder Umlaufvermögen klassifiziert werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.